Teu aya téori anu rumit – ngan ukur léngkah-léngkah praktis pikeun kéngingkeun ngabalikeun duit PPN ékspor anjeun kalayan leres sareng nyingkahan kasalahan anu mahal.
Pamirsa Sasaran:Penjualan, Pangadaan, Operasi, Manajemén – saha waé di luar tim kauangan.
Tujuan:Pahami prosésna, laksanakeun tindakan anu leres, hindari jebakan umum, sareng dukung tim keuangan anjeun pikeun ngamankeun pengembalian dana kalayan lancar.
Daptar eusi
1. Naon Ari Rabat Pajak Ékspor – sareng Naha Anjeun Kedah Prihatin?
2. Padagang vs Pabrikan: Naon Bédana Aturan Rabat?
3. 3 Sarat Anu Kudu Dicumponan pikeun meunangkeun Rabat.
4. 3 Tugas Kunci pikeun Staf Non-Keuangan (Paling Penting!)
5. Biro Pajak Éléktronik: Tempat Klik
6. 5 Jebakan Pangpunjulna Anu Kudu Dihindari
7. FAQ: Jawaban Gancang pikeun Patarosan Umum
8. Lalampahan Déklarasi Bea Cukai
9. 3 Aturan Emas pikeun Ulah Leungit
I. Naon Ari Rabat Pajak Ékspor – sareng Naha Anjeun Kedah Peduli?
Sacara basajan: Pamaréntah ngabalikeun PPN anu dibayar pikeun barang anu dipésér atanapi diproduksi di jero negeri. Éta sanés kauntungan - éta cashback!
Naon anu dibalikeun duitna:PPN anu dibayar nalika pameseran atanapi produksi di jero negeri
Naha éta ditawarkeun:Pikeun ngajantenkeun ékspor langkung kompetitif ku cara ngaleungitkeun biaya pajak domestik
Naha éta penting pikeun anjeun:
●Éta téh duit nyata anu ningkatkeun kauntungan perusahaan
●Ngabantosan nawiskeun harga anu langkung kompetitif pikeun meunangkeun pesenan ti luar negeri
●Koordinasi anu lancar hartosna pengembalian dana anu langkung gancang sareng arus kas anu langkung saé
IIPadagang vs Pabrikan: Naon Bédana?
| Tipe | Modél Inti | Singkatna |
| Padagang(Ékspor) | Pangecualian + Pangembalian Dana | Meser → Ékspor → Klaim ngabalikeun duit nganggo faktur Pangembalian dana = Jumlah pameseran × Tingkat potongan harga |
| Pabrikan | Pangecualian + Kredit + Pangembalian Dana | Ngahasilkeun → Ékspor → Ngimbangan heula pajak domestik, teras ngabalikeun sésana Ngan ukur lebetkeun data ékspor – sistem ngitung sacara otomatis |
III3 Sarat Anu Kudu Dicumponan Pikeun Rebate
1. Jenis Éntitas: Kedah janten Pembayar PPN Umum (Wajib pajak skala leutik henteu layak)
2. Bukti Ékspor: Barang kedah diékspor sacara fisik sareng data bea cukai disinkronkeun sareng sistem e-Pajak
3. Dokuméntasi:
◦ Faktur PPN khusus anu sah kanggo pameseran
◦ Faktur kedah ditandaan "Kanggo Potongan Harga Ékspor" - sanés dianggo pikeun ngimbangan PPN domestik
◦ Pamayaran ditampi sareng resi bank dicandak
IV. 3 Tugas Kunci pikeun Staf Non-Keuangan (Paling Penting! )
1. Akurasi Déklarasi Pabean
Kode HS, nami produk, spésifikasi, jumlah – unggal kecap penting. Hiji salah ketik tiasa ngahalangan ngabalikeun duit.
2. Dokumén Kedah Konsisten
Kontrak, faktur komérsial, daptar bungkusan, deklarasi bea cukai – sadayana 4 kedah cocog persis.
3. Panagihan Pamayaran anu Tepat Waktu sareng Patuh
Jumlah anu ditampi teu kedah nyimpang langkung ti ±5% tina nilai anu diumumkeun. Bédana anu langkung ageung peryogi katerangan.
V. Biro Pajak Éléktronik: Dimana Klik (Vérsi Gancang)
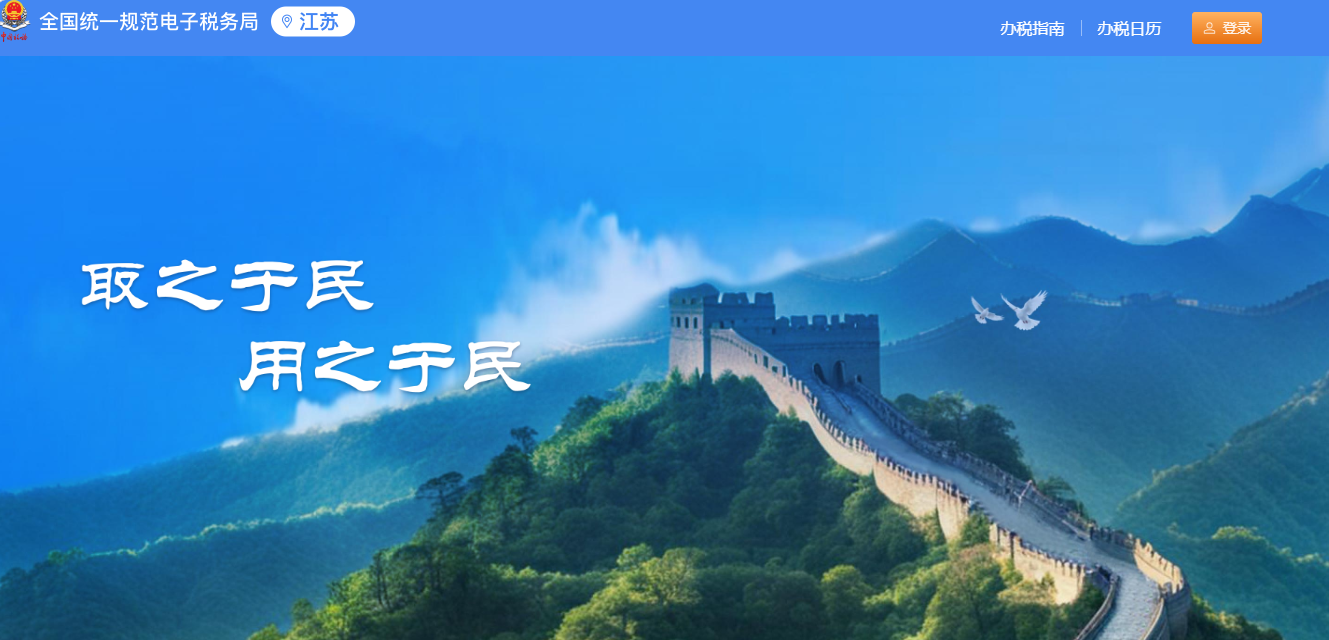
1. Lebet kaBiro Pajak Éléktronik
2. Buka: "我要办税"→"出口退税管理"
3. Pilih entri anu leres pikeun padagang atanapi produsén
4. Sistem otomatis nyokot data bea cukai
5. Cocogkeun faktur pameseran (khusus padagang)
6. Klik (Pariksa Mandiri) heula – upami teu aya kasalahan, kirimkeun
7. Disatujuan → artos sumping ka rekening perusahaan
VI. 5 Jebakan Pangsaéna Anu Kudu Dihindari
1. Kode HS Salah → Tingkat potongan harga atanapi panolakan anu salah
2. Henteu cocog antara faktur sareng deklarasi → Kasalahan sistem nunjukkeun
3. Aplikasi telat → Telat tenggat waktos = dipajeg salaku penjualan domestik
4. Ngalangkungan pamariksaan mandiri → Kasalahan nyababkeun reureuh
5. Dokumén teu lengkep atanapi masalah pamayaran → Katerlambatan atanapi panolakan
VIII. FAQ: Jawaban Gancang pikeun Patarosan Umum
1. Patarosan Umum (Pikeun Padagang sareng Pabrikan)
Q1:Kumaha upami Kode HS-na lepat?
A: Pariksa deui dina Single Window sateuacan ngadéklarasikeun. Upami lepat, ajukan ka bea cukai pikeun koreksi sareng sinkronkeun deui data.
Q2:Kumaha upami abdi telat kana wates waktosna?
A: Aplikasi kedah dikintunkeun sateuacan wates waktos pengajuan PPN April taun payun. Telat = dipajeg salaku penjualan domestik.
Q3:Naha abdi masih tiasa kéngingkeun ngabalikeun duit upami jumlah pamayaran béda sareng deklarasi?
A:Béda leutik (±5%) teu nanaon. Leuwih ti éta peryogi katerangan tinulis sareng dokumén pendukung.
Q4:Kumaha cara mariksa tingkat potongan harga 2026?
A:Lebet kana modul rabat ékspor e-Pajak teras milarian dumasar Kode HS 10 angka. Tarif robih unggal taun – teras perbarui buku kode anjeun.。
2. Kanggo Padagang Hungkul
Q1:Hiji ékspor, sababaraha faktur pameseran – kumaha cara ngadéklarasikeunana?
A:Anggo anu sami关联号(nomer rujukan). Cocogkeun nami produk, Kode HS, sareng jumlah total.
Q2:Naha abdi tiasa nganggo faktur anu sami kanggo potongan domestik sareng potongan harga ékspor?
A: Henteu. Faktur pikeun potongan harga ékspor kedah ditandaan "用于出口退税". Domestik sareng ékspor kedah dipisahkeun."
Q3:Sababaraha barang dina hiji deklarasi bea cukai - kumaha carana ngalebetkeun?
A: Lebetkeun barang ékspor salaku 001, 002, 003 – cocogkeun masing-masing sareng faktur pameseranna nyalira nganggo nomer rujukan.
3.Fatanapi Pabrikan Hungkul
Q1:Naha pabrik tiasa nganggo metode potongan harga anu langkung saderhana?
A: Biasana henteu – ngan upami nganggo agénsi sareng ngaluarkeun faktur khusus "Agénsi panggunaan khusus pikeun ngabalikeun duit pajak".
Q2:Naha palamar anu munggaran bakal diaudit di tempat?
A: Sigana enya. Siapkeun bukti kapasitas produksi (fasilitas, peralatan, jaminan sosial karyawan, jsb.) pikeun ngagancangkeun prosésna.
Q3:Kumaha misahkeun PPN input pikeun penjualan domestik sareng ékspor?
A: Teu kedah misahkeun sacara ketat. Sistem ngabagi dumasar kana rasio penjualan upami teu tiasa dibédakeun sacara jelas.
Q4:Kumaha upami abdi telat ngolah verifikasi perdagangan sareng penghapusan?
A: Potongan harga ka hareup bakal ditunda dugi ka réngsé.
VIII. TPerjalanan Déklarasi Bea Cukai
| Léngkah | Aya naon | Konsép konci |
| 1. Lahir | Barang diékspor – deklarasi "dilahirkeun" dina bea cukai | Kode HS, aturan deklarasi (apdet 2026) |
| 2. Mulih ka Imah | Data disinkronkeun kana sistem e-Pajak | Nyokot otomatis, penanganan kasalahan |
| 3. Jodohkeun | Déklarasi nyumponan cocogna - faktur pameseran | Tanda faktur, nomer rujukan |
| 4. Itungan | Sistem ngitung ngabalikeun duit/kiridit | Rumus, laju alokasi |
| 5. Tinjauan | Petugas pajak mariksa sadayana | Ngeusi formulir, ngaréngsékeun kasalahan |
| 6. Kas Masuk | Duit asup ka rekening - perjalanan réngsé | Timing, pelacakan |
IX3 Aturan Emas pikeun Ulah Leungit
1. Jieun deklarasi bea cukai anu leres – sareng anjeun parantos satengah jalan ka dinya
2. Cocogkeun faktur kalayan leres – sareng anjeun parantos aya dina landasan anu kuat
3. Pariksa heula diri anjeun sateuacan ngirimkeun – hindari jebakan, gancang dibayar
Pamikiran Pamungkas:
Rabat téh teu hésé – tapi detilna penting. Meunangkeun detil anu bener, jeung duit bakal nuturkeun!
Waktos posting: 14-Mar-2026